
A nyugdíjad kb. a fizetésed fele lesz. A másik felét most tudod megtervezni.
Kiszámolom veled, mennyi állami nyugdíjra számíthatsz, mennyi fog hiányozni, és mennyit kell havonta félretenned, hogy nyugdíjasként se kelljen lejjebb adnod. Az állam a befizetéseid 20%-át még hozzá is teszi.
535 900 Ft
~255 000 Ft
Források: KSH, 2026. május (kereset); 2025. októberi átlagnyugdíj a 2026. januári 3,6%-os emeléssel. A nyugdíjkorhatár 65 év.
Mennyi hiányzik majd a nyugdíjadból, és hogyan pótolod?
Minden összeg mai pénzben értendő, így könnyű elképzelni. A kalkulátor az állam 20%-os jóváírásával is számol.
Hosszú, folyamatos munkaviszonnyal több, kihagyásokkal kevesebb. Pontos becslést az ONYF online nyugdíjkalkulátora ad.
a mostani nettó fizetésedhez képest
Évi 5% hozam: kötvények és részvények vegyesen
- Ha 5 évet várszAkkor havi 38 764 Ft kellene, 8 404 Ft-tal több. A korai kezdés a legolcsóbb nyugdíj-kiegészítés.
- Mire elég a megtakarítás?A 19,6 M Ft tőke 65 és 85 éves korod között havi 90 000 Ft kiegészítést ad, mai pénzben.
Tájékoztató becslés mai pénzben. Éves hozamok: óvatos 3%, kiegyensúlyozott 5%, dinamikus 8%. Az eredmény mai pénzben értendő, ezért a kalkulátor a hozamból levonja a 3%-os inflációt (az MNB célja). A nyugdíjas éveket 20 évre tervezi, 1%-os reálhozammal. Az állami 20%-os jóváírás együtt legfeljebb évi 280 000 Ft (pénztár és nyugdíjbiztosítás). A hozamok nem garantáltak.
Havi 100 ezer forint pótlása. Ennyi az ára, ha
Ugyanannyi pénzt kell összegyűjteni. Aki korábban kezd, annak a kamatos kamat és az állami jóváírás dolgozik helyette.
Mai pénzben, kiegyensúlyozott (évi 5%-os) hozammal és 3%-os inflációval, 65 éves nyugdíjba vonulással és 20 év nyugdíjas idővel számolva. A cél: havi 100 000 Ft kiegészítés, ehhez kb. 21,7 millió Ft tőke kell.
Melyik nyugdíj-megtakarítás való neked?
Mindhárom után 20% adójóváírás jár. A pénztár és a nyugdíjbiztosítás keretei összeadódnak, így évente akár 280 ezer forintot kaphatsz vissza.
Önkéntes nyugdíjpénztár
- Rugalmas befizetés, a munkáltató is fizethet bele
- Életkorodhoz illő portfóliók közül választhatsz
- A keret az egészségpénztárral közös
Kifizetés: nyugdíjkorhatárkor
Nyugdíjbiztosítás
- A mai 65 éves nyugdíjkorhatárt rögzíti: ha később emelik, a te szerződésed akkor is 65 évesen fizet
- Befektetési egységekhez kötött, több alap közül választva
- Haláleseti védelemmel, kedvezményezettel
- Inflációs díjemeléssel lépést tart az árakkal
Kifizetés: 65 évesen, adómentesen
NYESZ
- Nyugdíj-előtakarékossági számla, értékpapírokba fektetve
- Saját döntéseid szerint befektetve
- Annak jó, aki szeret maga dönteni
Önálló befektetőknek
Rögzítsd a 65 éves korhatárt, amíg lehet
A nyugdíjbiztosításnál a szerződéskötéskor érvényes nyugdíjkorhatár számít. Ma ez 65 év. Az Európai Unió több országában már 67 év vagy több, és nálunk is rendszeresen felmerül az emelés. Ha a korhatárt később megemelik, a most megkötött szerződésed akkor is 65 évesen fizet, adómentesen. Aki később köt, már a magasabb korhatárig vár.
A szabály a nyugdíjbiztosítás kifizetésére vonatkozik, az állami nyugdíj korhatárát nem érinti.
A pontos adóvisszatérítésedet az adókedvezmény-kalkulátor mutatja meg. A jóváírás csak a befizetett szja-ból jár: szja-mentes édesanyáknál a házastárs nevére érdemes kötni.
Megnézem, elég lesz-e, és jó helyen dolgozik-e
A legtöbb nyugdíj-megtakarítás 20–30 évig fut, ezért a költség és az alapválasztás itt számít a legtöbbet. Átnézem a meglévő pénztári, NYESZ- és nyugdíjbiztosítási szerződéseidet, azokat is, amiket nem rajtam keresztül kötöttél.
Elég lesz?
A mostani befizetéssel mennyi tőke gyűlik össze 65 éves korodra, és mennyi hiányzik.
Költségek
A szerződés költsége (TKM) 25 év alatt milliókat vihet el. Megnézem, mennyit fizetsz.
Életkorhoz illő portfólió
Fiatalon a növekedés, nyugdíj előtt a biztonság a fontosabb. Követi ezt a portfóliód?
Állami jóváírás
Kihasználod-e a 280 ezres keretet, és a megfelelő családtag nevén van-e a szerződés.
A nyugdíj mellett más célra is gyűjtenél?
A megtakarítás és befektetés oldalon összevetheted a bankbetét, az állampapír és a befektetési alapok hozamát, és megnézheted, mennyit visz el egy drága szerződés költsége.
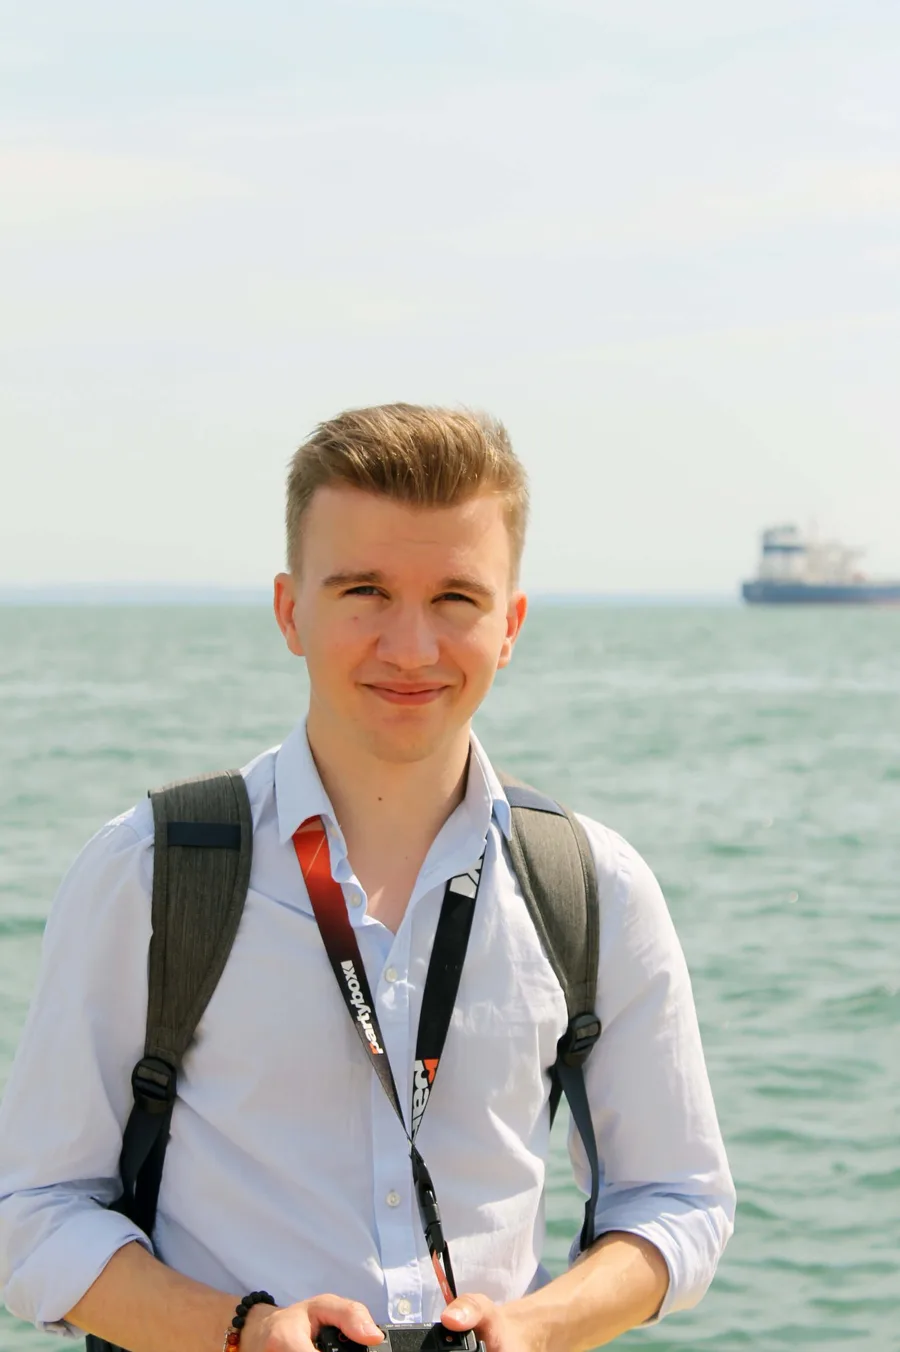
Szia, Ádám vagyok!
Több mint 5 éve segítek ügyfeleimnek pénzügyi döntésekben, a hitelfelvételtől a megtakarításig. A nyugdíjnál azt látom, hogy a legtöbben nem azért nem kezdenek bele, mert nincs rá pénzük, hanem mert senki nem számolta ki nekik, mennyi kell és mennyi az állami ráadás.
Ezért a nyugdíjtervet a te számaiddal készítjük el, és évente együtt nézünk rá, hogy tartsa az irányt.
Ezt mondják az ügyfeleim ★★★★★
„A családunk tanácsadója Zsigmond Ádám. Segített nekünk nyugdíj-megtakarításban a legjobbat kiválasztani, és mellette a biztosításainkat is teljes körűen és szakszerűen intézi.”
„Ádámon keresztül kötöttem meg minden biztosításomat (élet, nyugdíj, lakás, baleset-betegség), és eddig még sosem kellett csalódnom. Maximálisan ajánlom őt.”
„Ádámmal már évek óta együtt dolgozom. Naprakészen számon tartja a pénzügyi szokásaimat, és állandóan felhívja a figyelmemet az aktuális lehetőségekre.”
Amit a nyugdíjról a legtöbben megkérdeznek
Mennyi lesz az állami nyugdíjam?
A szolgálati idődtől és a pályád alatti átlagkeresetedtől függ. 40 év szolgálati idővel az átlagkereset kb. 80%-a, rövidebb idővel kevesebb. A valóságban ma az átlagnyugdíj a nettó átlagkereset kb. fele. Pontos becslést az ONYF online nyugdíjkalkulátora ad, a hiányzó részt pedig együtt tervezzük meg.
Mennyit tegyek félre havonta a nyugdíjamra?
Ökölszabályként a nettó jövedelem 10–15%-át. A pontos összeg attól függ, hány éved van még, mennyi állami nyugdíjra számíthatsz, és milyen életszínvonalat szeretnél. A kalkulátor ezt ki is számolja.
Nyugdíjpénztár vagy nyugdíjbiztosítás?
Mindkettő után 20% adójóváírás jár, és a keretük összeadódik, ezért sokaknak a kettő együtt a legjobb. A pénztár rugalmasabb és a munkáltató is fizethet bele, a nyugdíjbiztosítás haláleseti védelmet is ad, és rögzíti a mai 65 éves korhatárt. Hogy neked melyik és mennyi, azt egy beszélgetésen kiszámoljuk.
Mi az a korhatár-zár a nyugdíjbiztosításnál?
A nyugdíjbiztosítás adómentes kifizetése a szerződéskötéskor érvényes nyugdíjkorhatárhoz kötődik, ami ma 65 év. Ha a korhatárt a jövőben megemelik, a már megkötött szerződésed ettől még 65 évesen fizet. Ezért érdemes most megkötni, nem évekkel később. Az állami nyugdíj korhatárát ez nem változtatja meg.
Mi történik a pénzemmel, ha meghalok?
Nem vész el: a megjelölt kedvezményezett vagy az örökösök kapják meg. Ezért fontos, hogy a kedvezményezett mindig naprakész legyen.
Milyen kockázatai vannak a nyugdíj-megtakarításnak?
A befektetések értéke ingadozik, ezért a megtakarítás értéke átmenetileg csökkenhet. Hosszú távon ez kiegyenlítődik, és a nyugdíj közeledtével érdemes biztonságosabb portfólióra váltani. Ezt évente együtt nézzük át.
Mennyibe kerül a segítséged?
Az első tervezés díjmentes. A nyugdíjcélú termékek közvetítéséért a partnerektől kapok jutalékot, ezért neked ez nem kerül külön díjba.
Cikkek nyugdíjról és megtakarításról
Még december 31-ig: így kérj vissza akár 280 000 Ft adót a nyugdíj-megtakarításod után
Az állam a nyugdíjcélú befizetéseid 20%-át visszaadja. Megmutatom, mennyit érdemes még idén befizetni, mire figyelj a határidőnél, és hol kaphatsz még egyedi kedvezményt.
Wekerle és Wekerle Plusz: mi jön az Otthon Start helyett, és kinek éri meg?
Az Otthon Start véget ért, október 28-tól a Wekerle Plusz a 3%-os lakáshitel. Mi a különbség a Wekerle és a Wekerle Plusz között, kinek jár, mennyi a kamat új és használt lakásra, és mi jön 2027-ben?

Lehűlt a magyar lakáspiac? Amit 2026 nyarán tudni érdemes vásárlás vagy befektetés előtt
A 2025-ös árrobbanás (21-23%) után 2026-ban lehűlt a magyar lakáspiac: nő a kínálat, csökken a kereslet, és bővülnek az alkulehetőségek. Saját lakásra most jó az időzítés, befektetésre viszont inkább óvatosság ajánlott.
Kérd az ingyenes nyugdíjtervet!
Írd meg, hány éves vagy, és van-e már nyugdíj-megtakarításod, és hamarosan visszahívlak. A tervezés semmire nem kötelez.
7621 Pécs, Rákóczi út 17.
Személyesen Pécsen, online az egész országban
Az üzenet elküldésével elfogadod az adatkezelési tájékoztatót.