
A pénzed vagy dolgozik neked, vagy csendben fogy.
Segítek eldönteni, mennyit, hova és meddig tegyél félre, legyen szó lakásról, a gyerekek jövőjéről vagy nyugdíjról. A már meglévő megtakarításaidat és szerződéseidet is átnézem: mennyit hoznak, és mennyit visznek el a költségek.
1,4%
6,5%
8,8%
Egyéves átlagos hozam 2025. december 31-én. Forrás: MNB Megtakarítási jelentés, 2026. A múltbeli hozam nem garantálja a jövőbelit.
Mennyi lesz a havi megtakarításodból, és mennyit visz el a költség?
Ugyanaz a havi összeg három helyen. Nézd meg, mekkora a különbség hosszú távon, és hogy egy drága szerződés mennyit vesz el a hozamodból.
A régebbi befektetési célú biztosításoknál gyakran 3–4%. A szerződésed teljes költségmutatójában (TKM) találod.
- Mennyit visz el a költség?Ha ugyanez egy 3%-os költségű szerződésben lenne, 2,9 M Ft-tal kevesebb lenne. Régebbi befektetési célú biztosításoknál ez nem ritka.
- TBSZ-en adómentesenHa a befektetési alapot TBSZ-en tartod, 5 év után a hozam teljesen adómentes. A kalkulátor ezzel számol.
Tájékoztató becslés, havi tőkésítéssel. Feltételezett éves hozamok: lekötött bankbetét 1,5% (28% kamatadó és szocho után), állampapír 5,5% (adómentes), befektetési alap 8% a költség levonása előtt, TBSZ-en 5 év után adómentesen. A befektetési alapok hozama nem garantált, ingadozik, és lehet negatív is.
Megtakarítási formák egy táblázatban
Nincs egyetlen legjobb megtakarítás. A jó választás attól függ, mikor kell a pénz, mennyi ingadozást bírsz, és milyen adóelőnyt tudsz kihasználni.
| Forma | Várható hozam | Kockázat | Hozzáférés | Adó, támogatás | Mire jó? |
|---|---|---|---|---|---|
| Bankbetét | 1–2% | Azonnal | 28% kamatadó és szocho | Vésztartalék egy része | |
| Állampapír | kb. 4,5–6% | Pár nap, kis költséggel | Adómentes | 1–5 éves célok, vésztartalék | |
| TBSZ | a benne lévő eszköztől függ | 5 év a teljes adómentességhez | 5 év után a hozam adómentes | Befektetési alapok, részvények adó nélkül | |
| Befektetési alapok | hosszú távon 6–9% | Pár nap | TBSZ-en adómentes | 5 év feletti célok | |
| Befektetői számla | átlagosan 8% körül | 3 év után könnyebben | Kamatadó-mentes | Rendszeres, hosszú távú gyűjtés, inflációs díjemeléssel | |
| Nyugdíjpénztár, nyugdíjbiztosítás | a választott portfóliótól függ | Nyugdíjig (feltételekkel) | 20% adójóváírás, évi max. 150 + 130 ezer Ft | Nyugdíj, állami ráadással | |
| Lakástakarék (2027-től) | kb. 3% + állami támogatás | 5–10 év | 10–20% állami támogatás | Lakáscél |
A hozamok tájékoztató sávok, nem ígéretek. A nyugdíjcélú megtakarításokról a nyugdíj-megtakarítás oldalon, a 20%-os adójóváírásról az adókedvezmények oldalon olvashatsz.
A cél dönti el, hova tedd a pénzt
Vésztartalék
- Gyorsan elérhető helyen: bankbetét és állampapír
- Ez az első lépés, mielőtt bármibe befektetsz
0–1 év
Lakás
- Minden félretett millió közel 1,8 millióval kevesebb hiteltörlesztést jelent
- Lakástakarék 2027-től állami támogatással
- Számold ki a lakás-terv kalkulátorral
3–10 év
A gyerekek jövője
- Hosszú időtáv, ezért a befektetési alapok is szóba jönnek
- Inflációs díjemeléssel lépést tart az árakkal
10–18 év
Nyugdíj
- Nyugdíjpénztár és nyugdíjbiztosítás, évente akár 280 ezer Ft adójóváírással
- Részletek a nyugdíj-megtakarítás oldalon
15+ év
Vagyonépítés
- Minden évben új TBSZ nyitható, 5 év után a hozam adómentes
- Alapok és részvények kockázati szinted szerint
5+ év
Egyszeri nagyobb összeg
- Részben biztos helyre, részben befektetésre, a céljaid szerint
- Fokozatos befektetéssel csökkenthető az időzítés kockázata
Egyedi terv
Már van megtakarításod? Megnézem, jól dolgozik-e.
Sokan évekig fizetnek egy szerződést anélkül, hogy tudnák, mennyit hoz és mennyibe kerül. Átnézem a meglévő befektetési alapjaidat, TBSZ-eidet és befektetési célú biztosításaidat, azokat is, amiket nem rajtam keresztül kötöttél.
Költségek
Mekkora a teljes költségmutató (TKM), és mennyit visz el ez 10–20 év alatt.
Teljesítmény
Hogyan teljesítettek az alapjaid a hasonló alapokhoz és az inflációhoz képest.
Kockázat és cél
Illik-e a portfólió kockázata a céljaidhoz és az időtávodhoz.
Adóelőnyök
Kihasználod-e a TBSZ-t, a 20%-os adójóváírást és az állami támogatásokat.
Átfedések
Nem fizetsz-e két hasonló szerződést, vagy nem áll-e pénz kihasználatlanul.
Javaslat és évente újra
Alapcsere, díjmódosítás vagy maradás. Utána évente együtt nézünk rá újra.
Lakásra gyűjtesz?
A lakásvásárlás oldalon kiszámolhatod, mikor lesz meg az önerő bankszámlán, állampapírban, lakástakarékban vagy befektetői számlán, és mennyit spórolsz vele a hitelen.
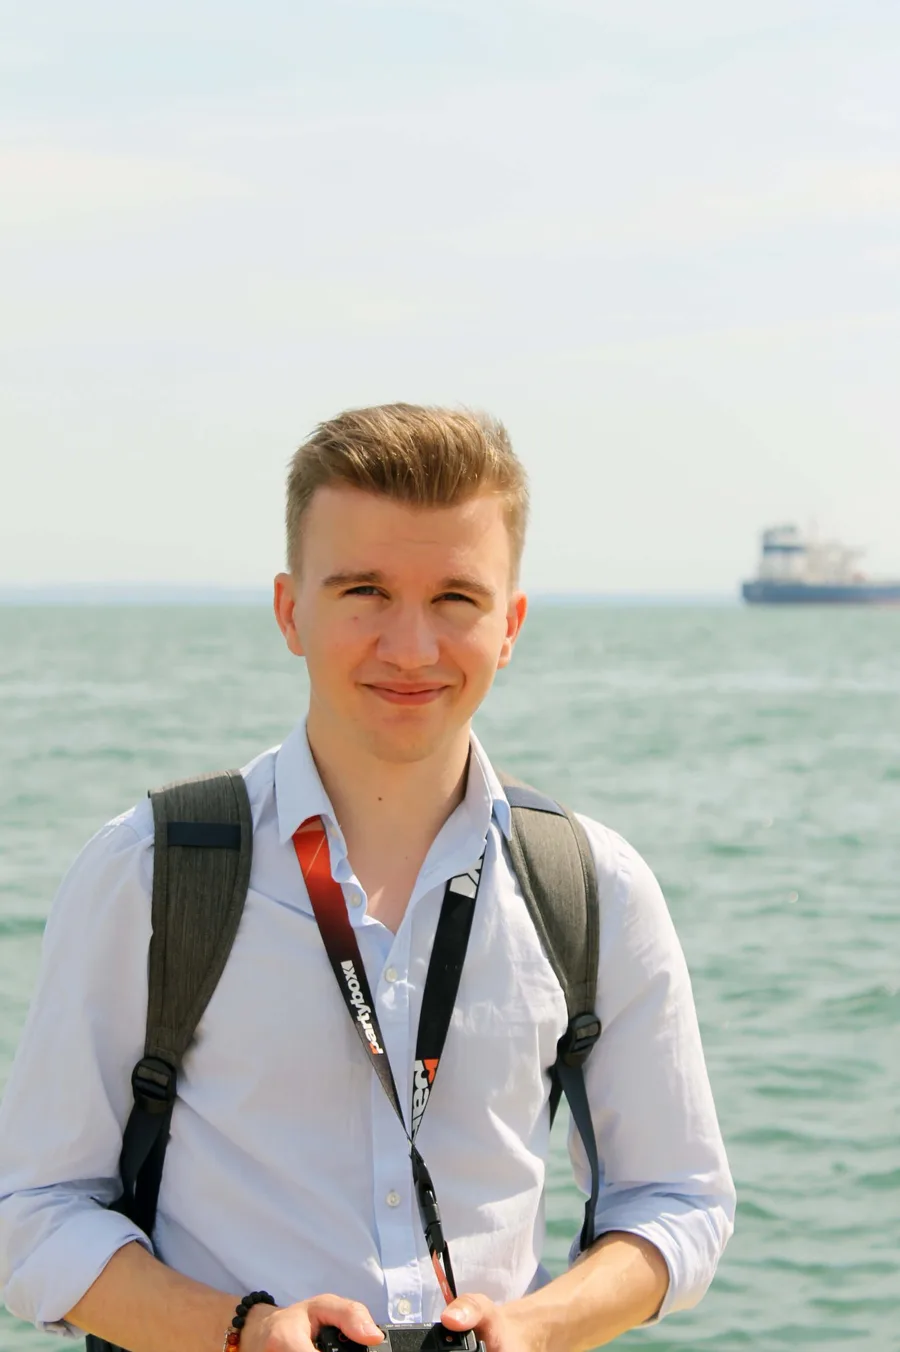
Szia, Ádám vagyok!
Több mint 5 éve segítek ügyfeleimnek pénzügyi döntésekben, a hitelfelvételtől a megtakarításig. Azt látom, hogy a legtöbb pénz nem rossz döntéseken vész el, hanem azon, hogy egy jó döntést senki nem néz át évekig.
Ezért nem csak elindítom a megtakarításodat: évente ránézünk, és mellé teszem a hiteledet, a biztosításaidat és az adókedvezményeidet is.
Ezt mondják az ügyfeleim ★★★★★
„A családunk tanácsadója Zsigmond Ádám. Segített nekünk nyugdíj-megtakarításban a legjobbat kiválasztani, és mellette a biztosításainkat is teljes körűen és szakszerűen intézi.”
„Maximálisan meg vagyok elégedve Ádám munkájával. Segít tisztán látni a pénzügyeket illetően, és a számomra legjobb lehetőségeket kínálja.”
„Ádámmal már évek óta együtt dolgozom. Naprakészen számon tartja a pénzügyi szokásaimat, és állandóan felhívja a figyelmemet az aktuális lehetőségekre.”
Amit a megtakarításról a legtöbben megkérdeznek
Mennyit tegyek félre havonta?
Általános ökölszabály a nettó jövedelem 10–20%-a. Előbb a vésztartalék (3–6 havi kiadás) jöjjön össze, utána a célok szerint érdemes több helyre osztani a pénzt. A pontos összeget a céljaid és a kiadásaid alapján együtt számoljuk ki.
Mi a különbség a megtakarítás és a befektetés között?
Megtakarításnál rendszeresen teszel félre, és a biztonság a fő szempont. Befektetésnél a pénzed piaci eszközökben dolgozik, magasabb hozam reményében, ingadozással. A legtöbb családnak mindkettő kell, különböző célokra.
Mi az a TBSZ, és nekem megéri?
A tartós befektetési számla egy adózási keret: ha 5 évig nem veszed ki a pénzt, a hozama adómentes. Minden évben nyitható új. Állampapírnál nem ad pluszt, mert annak kamata eleve adómentes, alapoknál és részvényeknél viszont a hozam 28%-os adóját spórolja meg.
Van egy régi befektetési célú biztosításom. Megéri megtartani?
Attól függ, mennyibe kerül és mennyit hoz. Átnézem a költségeit, az alapjai teljesítményét és a lehetőségeidet: alapcsere, díjmódosítás, vagy maradás. Felmondani csak számolás után érdemes, mert a korai visszavásárlásnak költsége lehet.
Milyen kockázatai vannak a befektetésnek?
A piaci árfolyamok ingadoznak, ezért a befektetés értéke átmenetileg csökkenhet. A kockázat csökkenthető a hosszabb időtávval, a több eszközre osztással és azzal, hogy a rövid távon kellő pénz biztos helyen van.
Mennyibe kerül a segítséged?
Az első átnézés díjmentes. A megtakarítási és befektetési termékek közvetítéséért a partnerektől kapok jutalékot, ezért neked ezek nem kerülnek külön díjba.
Cikkek megtakarításról és befektetésről
Wekerle és Wekerle Plusz: mi jön az Otthon Start helyett, és kinek éri meg?
Az Otthon Start véget ért, október 28-tól a Wekerle Plusz a 3%-os lakáshitel. Mi a különbség a Wekerle és a Wekerle Plusz között, kinek jár, mennyi a kamat új és használt lakásra, és mi jön 2027-ben?

Lehűlt a magyar lakáspiac? Amit 2026 nyarán tudni érdemes vásárlás vagy befektetés előtt
A 2025-ös árrobbanás (21-23%) után 2026-ban lehűlt a magyar lakáspiac: nő a kínálat, csökken a kereslet, és bővülnek az alkulehetőségek. Saját lakásra most jó az időzítés, befektetésre viszont inkább óvatosság ajánlott.

Vésztartalék 2026: mennyi kell, és hol tartsd, hogy valóban segítsen?
Elveszted az állásod. Elromlik az autód. Váratlan orvosi számla érkezik. Ezek nem rémtörténetek, ez az élet. A kérdés nem az, hogy megtörténik-e valami ilyesmi, hanem az, hogy felkészülten éred-e. Ha nincs vésztartalékod, egyetlen váratlan kiadás is hitelbe kényszeríthet. Ha van, de rossz helyen tartod, az infláció lassan felemészti. Ez a cikk megmutatja, mennyi kell valójában, és pontosan hova érdemes rakni 2026-ban.
Kérd az ingyenes megtakarítás-átnézést!
Írd meg, mire gyűjtesz, vagy milyen megtakarításaid vannak már, és hamarosan visszahívlak. A szerződéseidet e-mailben is elküldheted a hello@zsigmondadam.hu címre. Az átnézés semmire nem kötelez.
7621 Pécs, Rákóczi út 17.
Személyesen Pécsen, online az egész országban
Az üzenet elküldésével elfogadod az adatkezelési tájékoztatót.