Wekerle és Wekerle Plusz: mi jön az Otthon Start helyett, és kinek éri meg?
2026.11.01 🕐 6 perc
2026.11.01 🕐 6 perc
Az Otthon Start véget ért. Október 28-tól új név van a lakáspiacon: Wekerle Plusz. Ugyanúgy 3% a kamat? Nem mindig. Bárki igényelheti? Már nem. És mi lesz azokkal, akik épp most adták volna be az Otthon Startot? Ebben a cikkben röviden és érthetően összeszedtem, mi a Wekerle, mi a Wekerle Plusz, miben más, mint az Otthon Start, és kinek éri meg most lépni.
Wekerle vagy Wekerle Plusz? Nem ugyanaz
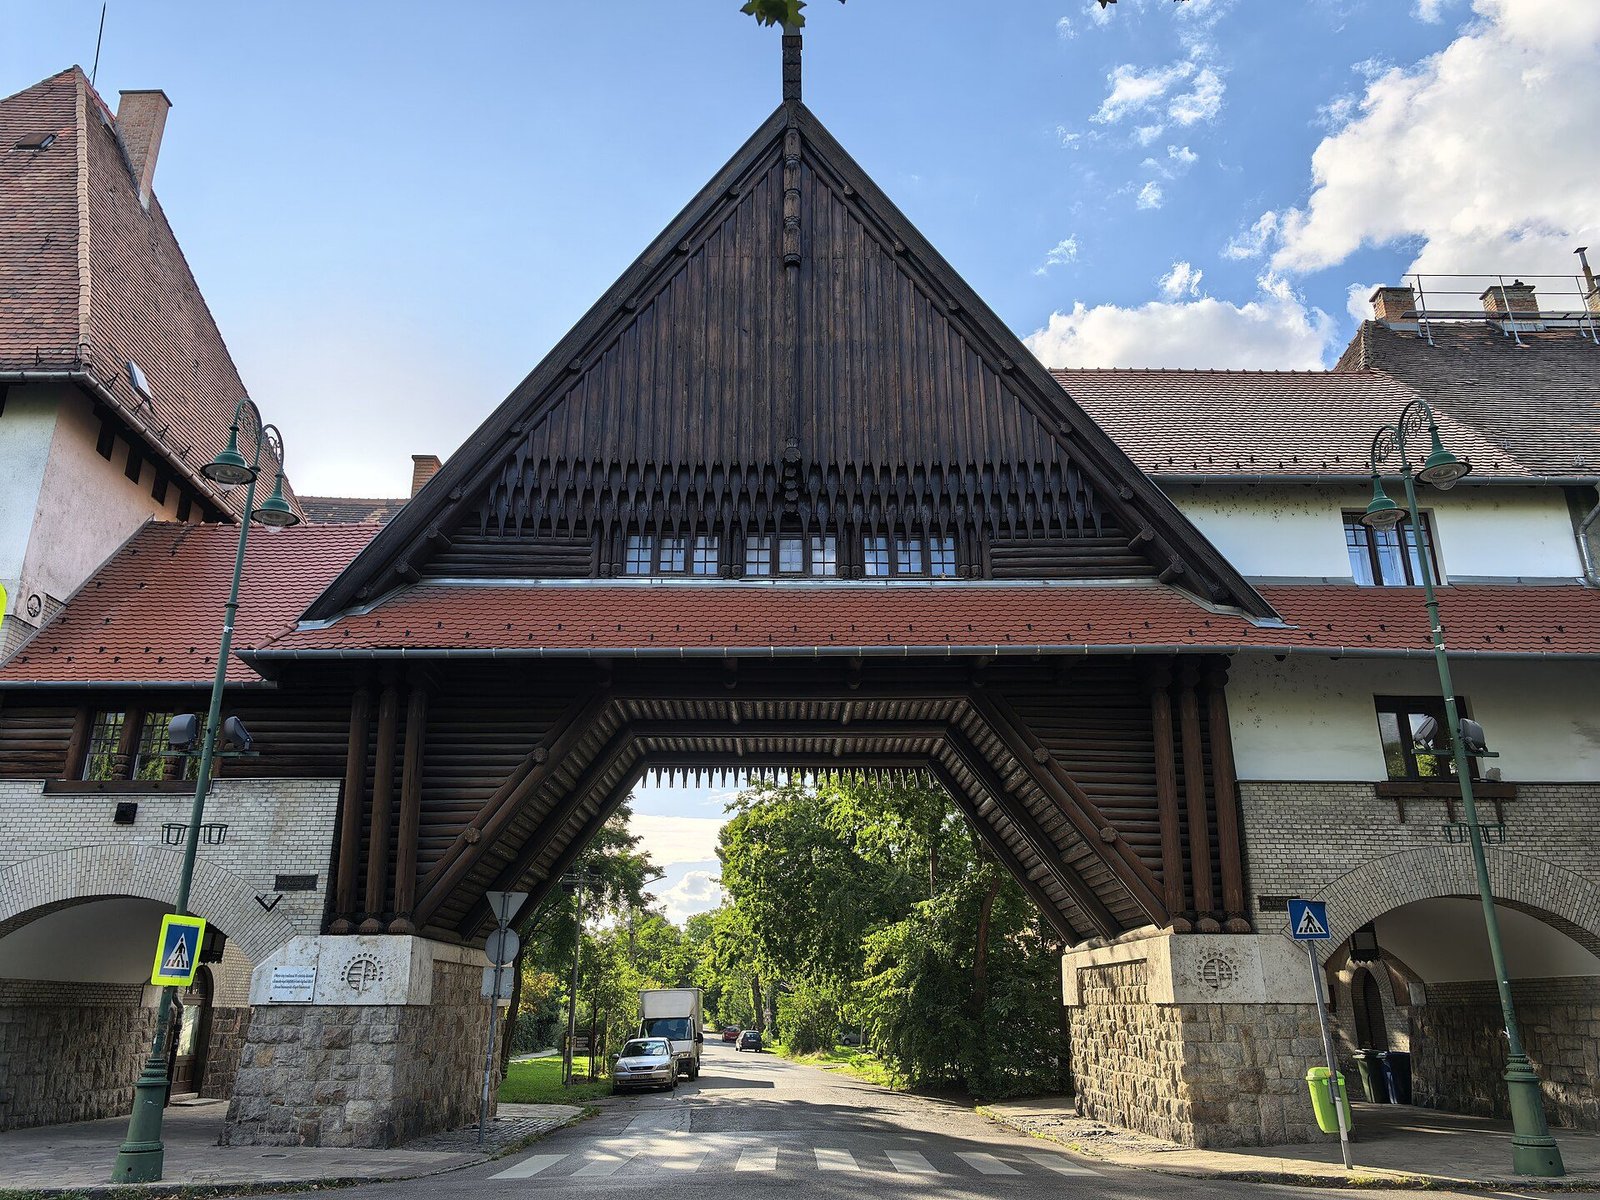
A két nevet a hírekben felváltva használják, pedig nem ugyanazt jelentik. A Wekerle a kormány új lakáspolitikai csomagja, amit Wekerle Sándorról neveztek el. Ő volt az a miniszterelnök, akinek idején a 20. század elején felépült a budapesti Wekerletelep, az egyik első nagy állami lakásprogram. (A cikk képe is onnan van.)
A csomagnak négy része van:
- Wekerle Plusz hitel: az Otthon Start utódja, 2026. október 28. óta igényelhető.
- Állami támogatású lakástakarék: 2027-től tér vissza, 8 év szünet után.
- Wekerle Sándor Lakás- és Kollégiumépítési Program: megfizethető bérlakások és kollégiumok, 2027-től.
- Energetikai felújítás: támogatások és hitelek a lakások korszerűsítésére, a részletek még nem ismertek.
Röviden: a Wekerle a nagy csomag, a Wekerle Plusz ebből a hitel, ami már most igényelhető.
A Wekerle Plusz hitel feltételei
A részletszabályokat a 298/2026. (X. 27.) kormányrendelet tartalmazza. A legfontosabbak:
- Életkor: az igényléskor 18 és 45 év között kell lenned. Az Otthon Startnál nem volt korhatár.
- Első saját lakás: sem neked, sem a házastársadnak nem lehetett még 50%-os vagy nagyobb tulajdonrészed lakásban.
- Kamat: fix 3% új lakásra és építésre, fix 5% használt lakásra.
- Összeg és futamidő: legfeljebb 50 millió forint, legfeljebb 25 évre.
- Önerő: legalább 10%, vagy pótfedezet.
- Értékhatár: lakásnál 100 millió, háznál 150 millió forint, és legfeljebb 1,5 millió forint négyzetméterenként.
- Bentlakás: 5 évig ott kell laknod, 180 napon belül be kell jelentkezned, és nem adhatod ki.
- Igénylők: házastársak és élettársak együtt igényelnek, szülő vagy testvér adóstársként beléphet.
- Díjak: az igénylés és a folyósítás együtt legfeljebb 30 000 forint, ezen felül az értékbecslés.
Egy ember egyszer veheti igénybe, és más kamattámogatott lakáshitellel (például CSOK Plusszal) nem kombinálható.
3% vagy 5%: mennyit jelent ez havonta?
Ez a legfontosabb változás az Otthon Starthoz képest. Nézzük meg egy 40 millió forintos, 25 éves hitelen:
| Kamat | Havi törlesztő | 25 év alatt visszafizetsz |
|---|---|---|
| 3% (új lakás, Wekerle Plusz) | 189 685 Ft | 56,9 millió Ft |
| 5% (használt lakás, Wekerle Plusz) | 233 836 Ft | 70,2 millió Ft |
| 6,5% (piaci lakáshitel) | 270 083 Ft | 81,0 millió Ft |
Használt lakásnál tehát havonta 44 ezer, 25 év alatt 13,2 millió forinttal fizetsz többet, mint újnál. Az 5% még mindig olcsóbb a piaci kamatnál, de már nem az a „fix 3%” csoda, amit az Otthon Startnál megszoktunk.
Mit tehetsz ellene? Minél nagyobb az önerőd, annál kisebb hitelt kell felvenned. Hogy ez neked mennyit hoz, azt a lakás-terv kalkulátorral ki tudod számolni.
Mi lett az Otthon Starttal?
2026. október 28-án megszűnt, a helyét a Wekerle Plusz vette át. A jó hír: a már megkötött Otthon Start szerződések változatlan feltételekkel maradnak, ezt a kormány kifejezetten megerősítette.
Átmeneti szabály is van: a Bankmonitor összefoglalója szerint ha az adásvételi szerződést október 31-ig megkötötted, az Otthon Start igénylését november 15-ig még beadhatod. Ha ez rád vonatkozik, ne várj az utolsó napig, és kérdezz rá a bankodnál is.
| Otthon Start | Wekerle Plusz | |
|---|---|---|
| Korhatár | nem volt | 18–45 év |
| Kamat | fix 3% | fix 3% új, fix 5% használt lakásra |
| Hitelösszeg | max. 50 millió Ft | max. 50 millió Ft |
| Értékhatár | 100 / 150 millió Ft, 1,5 M Ft/m² | 100 / 150 millió Ft, 1,5 M Ft/m² |
| Első lakás | igen | igen |
| Bentlakás | kötelező | 5 év, bérbeadás tilos |
Lakástakarék 2027-től: szerintem ez a csomag legjobb része
8 év után visszatér az állami támogatású lakástakarék. Az első 5 évben a befizetéseid 10%-át teszi hozzá az állam (havonta legfeljebb 10 000 forintot), a 6. évtől pedig 20%-ot (havonta legfeljebb 20 000 forintot), mindezt a banki kamaton felül.
Egy példa: ha havi 100 ezer forintot teszel félre 10 évig, nagyjából 16 millió forint gyűlhet össze, ebből 1,8 millió forint az állami támogatás. A pénz lakásvásárlásra, építésre, felújításra és önerőnek is jó.
A végleges feltételek (díjak, induló bankok) még nem jelentek meg, de ha 3–10 éven belül lakást vennél, ezt nem érdemes kihagyni. Hogy mikor jön össze belőle az önerőd, azt a lakás-terv kalkulátorban megnézheted.
Bérlakás és kollégium: a Wekerle másik fele
A program másik lába nem a vásárlásról szól, hanem a bérlésről. 2027-től az első évben 30 milliárd forint, a következő három évben további 550 millió euró uniós forrás jut megfizethető, hosszú távon bérelhető lakások és kollégiumi férőhelyek építésére, jó közlekedésű helyeken.
Ez azoknak szól, akiknek most nem a vásárlás a jó út: diákoknak, pályakezdőknek, vagy akik még nem tudják, hol telepednek le. Amíg ezek a lakások felépülnek, évek telnek el, úgyhogy rövid távon a bérleti piacon nem várható nagy változás.
Mivel kombinálható?
- ✅ Babaváró: igen, önerőként is beszámítható.
- ✅ Lakástakarék: igen, a megtakarítás mehet önerőnek.
- ❌ CSOK Plusz: nem, két kamattámogatott lakáshitel nem vehető fel egyszerre. Ha gyermeket terveztek, érdemes összevetni, melyik éri meg jobban.
Mit tennék én?
Nem kerülgetem a választ. Ha 45 év alatti vagy, nincs még saját lakásod, és új lakásban vagy építkezésben gondolkodsz, a Wekerle Plusz most az egyik legolcsóbb lakáshitel, amit kaphatsz. Ezt nem hagynám ki.
Használt lakásnál már nem ilyen egyértelmű. Az 5% még mindig jobb a piaci kamatnál, de itt már komolyan számít, mekkora az önerőd, és hogy egy CSOK Plusz nem lenne-e jobb, ha gyereket terveztek.
És ha most még nem vennél, de tudod, hogy 3–5 éven belül igen: 2027-ben az első dolgod legyen egy lakástakarék. Az állam ingyen pénzt ad hozzá, és minden forint önerő kevesebb hitelt jelent.
Megéri most a Wekerle Plusz? Gyors ellenőrzőlista
- ✅ 18 és 45 év között vagy, és még nincs saját lakásod
- ✅ Új lakást veszel vagy építkezel (3% kamat)
- ✅ Megvan legalább a 10% önerő
- ✅ A lakás belefér a 100 milliós és az 1,5 millió Ft/m²-es határba
- ✅ Legalább 5 évig ott fogsz lakni
- ⚠️ Használt lakás → számold ki, mennyit spórolsz nagyobb önerővel
- ⚠️ Gyereket terveztek → vesd össze a CSOK Plusszal
- ⚠️ Október 31-ig aláírt adásvételid van → nézd meg, beadható-e még az Otthon Start november 15-ig
Összefoglalás
A Wekerle egy nagy lakáscsomag, a Wekerle Plusz pedig ennek a hitel része, ami október 28. óta az Otthon Start helyére lépett. Új lakásra továbbra is fix 3%, használtra fix 5%, és már csak 18–45 éves első lakásvásárlóknak. 2027-ben jön az állami támogatású lakástakarék és a bérlakásprogram.
A lényeg: a jó döntés most attól függ, új vagy használt lakást vennél, mennyi az önerőd, és terveztek-e gyereket. Ha kiszámolnád a saját helyzetedet, keress meg bátran 🙂 A hitel oldalon több bank ajánlatát teszem melléd, és a támogatott hiteleket is átnézzük.
Források: 298/2026. (X. 27.) Korm. rendelet, Bankmonitor, Pénzcentrum, Portfolio. A cikk a 2026. november 1-jei állapotot tükrözi, a részletek változhatnak. Fotó: a budapesti Wekerletelep kapuja (Wikimedia Commons, CC0).

A szerzőről
Zsigmond Ádám
Pénzügyi Coach
Pénzügyi coach vagyok, aki az igazságot mondja el, nem azt, ami a banknak vagy a biztosítónak jobb. Hitelről, megtakarításról, befektetésről, adókedvezményről és nyugdíjról írok közérthetően, hogy te tényleg jobb döntéseket hozz a pénzeddel.
⚠ A blogon megjelenő tartalom kizárólag tájékoztató jellegű, nem minősül befektetési vagy pénzügyi tanácsadásnak. Személyre szabott tanácsért keress meg közvetlenül.
A szerzőről
Zsigmond Ádám
Pénzügyi Coach
Pénzügyi coach vagyok, aki az igazságot mondja el, nem azt, ami a banknak vagy a biztosítónak jobb. Hitelről, megtakarításról, befektetésről, adókedvezményről és nyugdíjról írok közérthetően, hogy te tényleg jobb döntéseket hozz a pénzeddel.
⚠ A blogon megjelenő tartalom kizárólag tájékoztató jellegű, nem minősül befektetési vagy pénzügyi tanácsadásnak. Személyre szabott tanácsért keress meg közvetlenül.