
A lakásod ára nem csak a vételár. Hanem az is, mennyit fizetsz a banknak.
Minden millió, amit előre félreteszel, egy millióval kisebb hitelt jelent, és a kamatokkal együtt közel kétszer annyit spórol. Segítek megtervezni, mennyit, hova és meddig tegyél félre, és melyik támogatás gyorsítja az utadat.
6,5%-os kamattal, 20 éves futamidővel számolva: 1 millió Ft tőke és 789 ezer Ft kamat.
Mikor lesz meg a lakásra a pénz, és mennyit spórolsz vele a hitelen?
Add meg, mennyibe kerül a lakás, és mennyit tudsz havonta félretenni. A kalkulátor a lakásárak emelkedésével is számol, mert amíg gyűjtesz, a lakás is drágul.
3% kamat + állami támogatás 2027-től, legalább 5 év gyűjtés után
- A maradékra hitel: 37,3 M FtHavi törlesztő kb. 277 945 Ft. A minimum, 20%-os önerőhöz képest összesen 9,7 M Ft-tal kevesebbet fizetsz vissza. Hitel részletei →
- Amíg gyűjtesz, a lakás is drágulA választott emelkedéssel 13,4 M Ft-tal kerül többe. Ezért éri meg, ha a pénzed nem bankszámlán áll.
Tájékoztató becslés. Hozamok: bankszámla 2%, állampapír 5%, lakástakarék 3% plusz az új állami támogatás 2027-től (az első 5 évben a befizetés 10%-a, havonta legfeljebb 10 000 Ft, utána 20%, havonta legfeljebb 20 000 Ft), befektetői számla évi 8% átlagos hozammal és évi 4%-os inflációs díjemeléssel. A befektetői számla hozama nem garantált, a piaci helyzettől függően kevesebb, akár negatív is lehet, és a szerződés költségei csökkentik. A hitel 6,5%-os kamattal és 20 éves futamidővel számolva. A lakástakarék végleges feltételei még nem jelentek meg.
Egy 40 milliós lakás 20% és 40% önerővel
A különbség 8 millió forint plusz önerő. Ezért cserébe havonta közel 60 ezer forinttal kisebb a törlesztő, és összesen több mint 14 millió forinttal kevesebbet fizetsz vissza a banknak.
8 millió önerő, 32 millió hitel
- Havi törlesztő
- 238 600 Ft
- Visszafizetsz összesen
- 57,3 millió Ft
- Ebből kamat
- 25,3 millió Ft
16 millió önerő, 24 millió hitel
- Havi törlesztő
- 178 900 Ft
- Visszafizetsz összesen
- 42,9 millió Ft
- Ebből kamat
- 18,9 millió Ft
−59 700 Ft havonta, −14,3 millió Ft összesen
6,5%-os kamattal, 20 éves futamidővel, annuitásos törlesztéssel számolva, díjak nélkül. A hitel részleteiről, a bankok összevetéséről és az előtörlesztés-kalkulátorról a hitel oldalon olvashatsz.
Megtakarítás és támogatás, ami gyorsítja az utadat
A bankszámlán heverő pénzt az infláció eszi. Ezek az eszközök dolgoznak helyetted, és egy részük még állami pénzt is hoz.
Állami támogatású lakástakarék
- 2027-től újra van állami támogatás: az első 5 évben 10%, utána 20%
- Havi 100 ezer Ft-tal 10 év alatt kb. 16 millió Ft gyűlhet össze
- Vásárlásra, építésre, felújításra és önerőnek is jó
Új · 2027-től
Állampapír TBSZ-en
- Inflációkövető állampapír, adómentes kamattal
- Bármikor hozzáférhető, ha előbb jön a jó lakás
- TBSZ-számlán 5 év után a többi befektetés (pl. alapok) hozama is adómentes
Rugalmas
Befektetői számla
- Befektetési egységekhez kötött megtakarítás, több befektetési alap közül választva
- Inflációs díjemeléssel, hogy a megtakarítás lépést tartson a lakásárakkal
- 3 év után könnyebben hozzáférhető, a hozam kamatadó-mentes
Hosszabb távra
Babaváró
- Gyermekvállalással kamatmentes, szabad felhasználású
- Lakáshitelnél önerőként is beszámítható
2027-ben is marad
CSOK Plusz és Wekerle Plusz
- CSOK Plusz gyermeket vállaló házaspároknak
- Otthon Start 2026 végéig, utána Wekerle Plusz 18–41 év között
- A részletek a hitel oldalon
Átalakul
Munkáltatói lakástámogatás
- A munkáltató 5 év alatt legfeljebb 5 millió Ft-tal, adómentesen segítheti a lakáshitel törlesztését
- Kérdezd meg a munkahelyeden, sokan nem tudnak róla
Kevesen kérik
Az első forinttól a kulcsátadásig
A lakásvásárlás nem egy döntés, hanem egy út. Végig melletted vagyok, és mindig azt a lépést intézzük, ami éppen jön.
Cél és keret
Milyen lakás, hol, mikorra, és mennyit bír el a családi kassza.
Megtakarítási terv
Mennyit, hova, meddig. Lakástakarék, állampapír, befektetői számla, támogatások.
Hitel, ha kell
Több bank ajánlata, támogatott hitelek. Hitelügyintézés →
Vásárlás
Ingatlanos partnerrel, értékbecslés, foglaló, szerződés.
Védelem
Lakás- és életbiztosítás, hogy a hitel a családra ne legyen teher. Biztosítások →
Most vennél, és hitel is kell hozzá?
A legtöbb lakásvásárlásnál van hitel is. Több bank ajánlatát teszem melléd, egyedi kamatkedvezményt kérek, és a támogatott hiteleket is átnézzük. A közvetítés neked díjmentes.
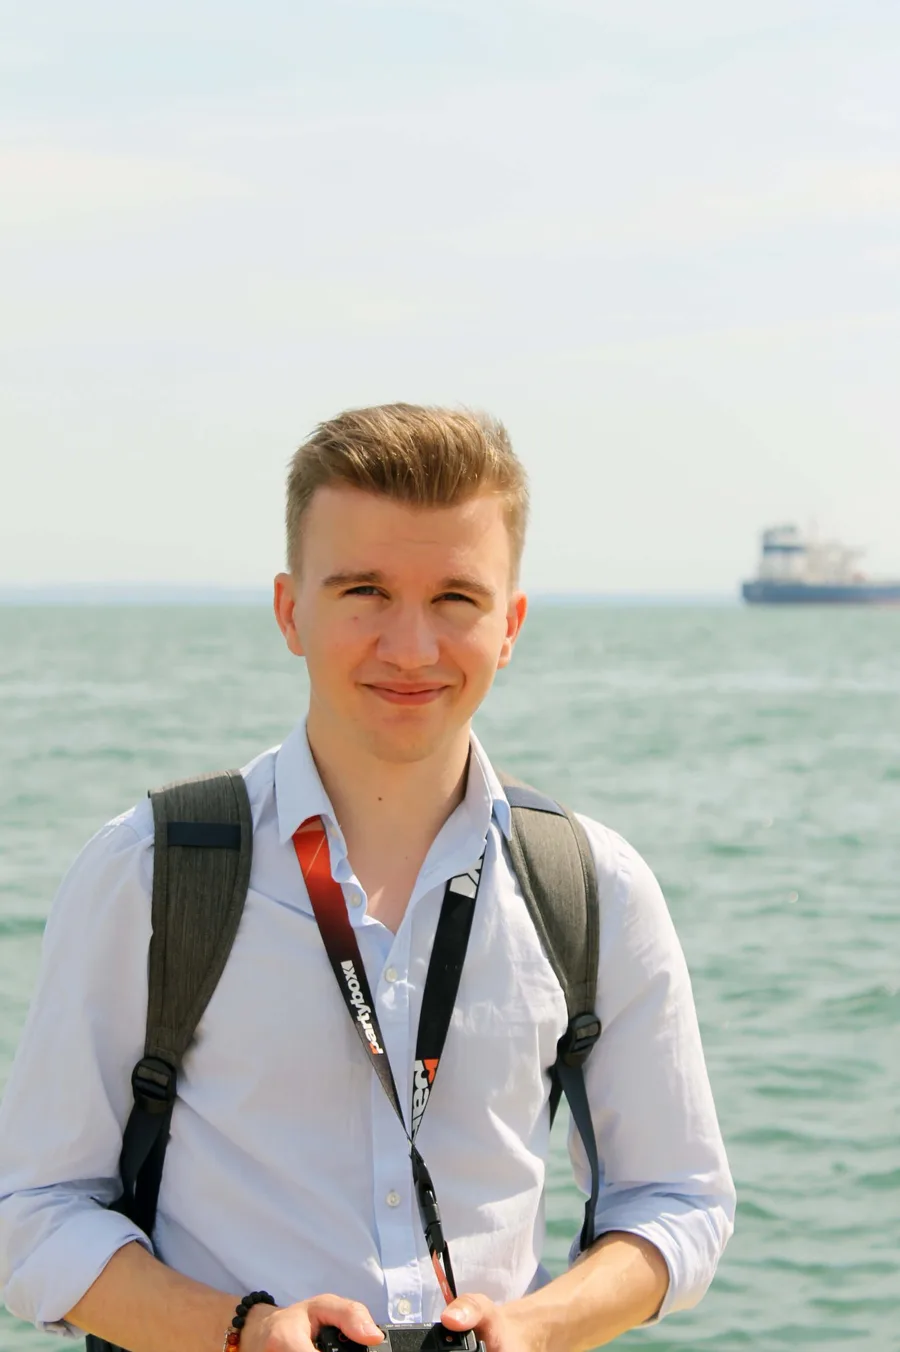
Szia, Ádám vagyok!
Több mint 5 éve segítek ügyfeleimnek pénzügyi döntésekben, a hitelfelvételtől a megtakarításig. A lakásvásárlásnál azt látom, hogy a legtöbben a hitelnél kezdik a tervezést, pedig a legtöbb pénzt az előtte lévő években lehet megspórolni.
Ezért a megtakarítást, a támogatásokat és a hitelt egy tervben nézzük, hogy a lakás a lehető legkevesebbe kerüljön.
Ezt mondják az ügyfeleim ★★★★★
„Ádám az első olyan szakember a területen, aki úgy érzem, a folyamatok során végig fogja a kezem. Precíz, megbízható, türelmes és elérhető.”
„Ádámmal már évek óta együtt dolgozom. Naprakészen számon tartja a pénzügyi szokásaimat, és állandóan felhívja a figyelmemet az aktuális lehetőségekre.”
„Ádám rendkívül precíz és körültekintő, és nagyon tetszett, hogy mindennek aprólékosan utánajárt, hogy a lehető legjobban járjak!”
Amit a lakásvásárlásról a legtöbben megkérdeznek
Mennyi önerő kell egy lakáshoz?
A bankok általában a vételár 20%-át várják el önerőként, első lakásnál bizonyos esetekben 10% is elég. Minél több az önerő, annál kisebb a hitel és a törlesztő. Egy félretett millió 6,5%-os kamat és 20 év mellett közel 1,8 millió forinttal kevesebb visszafizetést jelent.
Érdemes most venni, vagy előbb gyűjteni?
Mindkettőnek ára van: amíg gyűjtesz, a lakás drágul, ha most veszel, több kamatot fizetsz. A kalkulátor mindkettőt figyelembe veszi. A jó válasz a jövedelmedtől, a támogatásoktól és a céloktól függ, ezt egy tervezésen kiszámoljuk.
Mi az új állami támogatású lakástakarék?
2027-től az állam újra hozzátesz a lakástakarékban gyűjtött pénzhez: az első 5 évben a befizetés 10%-át (havonta legfeljebb 10 000 Ft), utána 20%-át (havonta legfeljebb 20 000 Ft). A pénz lakásvásárlásra, építésre, felújításra és önerőnek is használható. A végleges feltételek még nem jelentek meg.
Mi a befektetői számla, és mennyire biztonságos?
Befektetési egységekhez kötött megtakarítás: a befizetéseidet befektetési alapokba fekteted, és több alap közül választhatsz. Hosszú távon az állampapírnál magasabb hozamot hozhat (a kalkulátor óvatosan évi 8%-kal számol), de a hozam nem garantált, rövid távon ingadozhat, és költségei is vannak. Ezért inkább 5 évnél hosszabb lakás-tervhez való, és 3 év után válik könnyebben hozzáférhetővé.
Hitellel is foglalkozol?
Igen. Több bank ajánlatát teszem melléd, egyedi kamatkedvezményt kérek, és a támogatott hiteleket is átnézzük. Erről bővebben a hitel oldalon olvashatsz.
Mi van, ha nincs elég megtakarításom?
Akkor ott kezdjük. Megnézzük, mennyit tudsz havonta félretenni, milyen támogatásokra vagy jogosult (például babaváró, CSOK Plusz), és mennyi idő alatt jön össze az önerő. Az adókedvezményekből megmaradó pénz is mehet a lakáscélra: számold ki az adókedvezmény-kalkulátorral.
Mennyibe kerül a segítséged?
Az első tervezés díjmentes. A hitel- és megtakarítási termékek közvetítéséért a partnerektől kapok jutalékot, ezért neked ezek nem kerülnek külön díjba.
Cikkek lakásról és megtakarításról
Wekerle és Wekerle Plusz: mi jön az Otthon Start helyett, és kinek éri meg?
Az Otthon Start véget ért, október 28-tól a Wekerle Plusz a 3%-os lakáshitel. Mi a különbség a Wekerle és a Wekerle Plusz között, kinek jár, mennyi a kamat új és használt lakásra, és mi jön 2027-ben?

Lehűlt a magyar lakáspiac? Amit 2026 nyarán tudni érdemes vásárlás vagy befektetés előtt
A 2025-ös árrobbanás (21-23%) után 2026-ban lehűlt a magyar lakáspiac: nő a kínálat, csökken a kereslet, és bővülnek az alkulehetőségek. Saját lakásra most jó az időzítés, befektetésre viszont inkább óvatosság ajánlott.

Vésztartalék 2026: mennyi kell, és hol tartsd, hogy valóban segítsen?
Elveszted az állásod. Elromlik az autód. Váratlan orvosi számla érkezik. Ezek nem rémtörténetek, ez az élet. A kérdés nem az, hogy megtörténik-e valami ilyesmi, hanem az, hogy felkészülten éred-e. Ha nincs vésztartalékod, egyetlen váratlan kiadás is hitelbe kényszeríthet. Ha van, de rossz helyen tartod, az infláció lassan felemészti. Ez a cikk megmutatja, mennyi kell valójában, és pontosan hova érdemes rakni 2026-ban.
Kérd az ingyenes lakás-tervezést!
Írd meg, milyen lakást szeretnél és mikorra, és hamarosan visszahívlak. A tervezés semmire nem kötelez.
7621 Pécs, Rákóczi út 17.
Személyesen Pécsen, online az egész országban
Az üzenet elküldésével elfogadod az adatkezelési tájékoztatót.